地震保険とは?
地震、噴火またはこれらによる
津波を原因とする損害を
補償する
地震保険の概要・補償内容について解説します。
火災保険では補償されない
地震被害に備えるために、
正しく理解することが大切です。
「建物」にも「家財」にも、地震保険
地震保険の対象は建物と家財です。
それぞれに契約しておくと安心です。
-
建物
居住用建物が対象
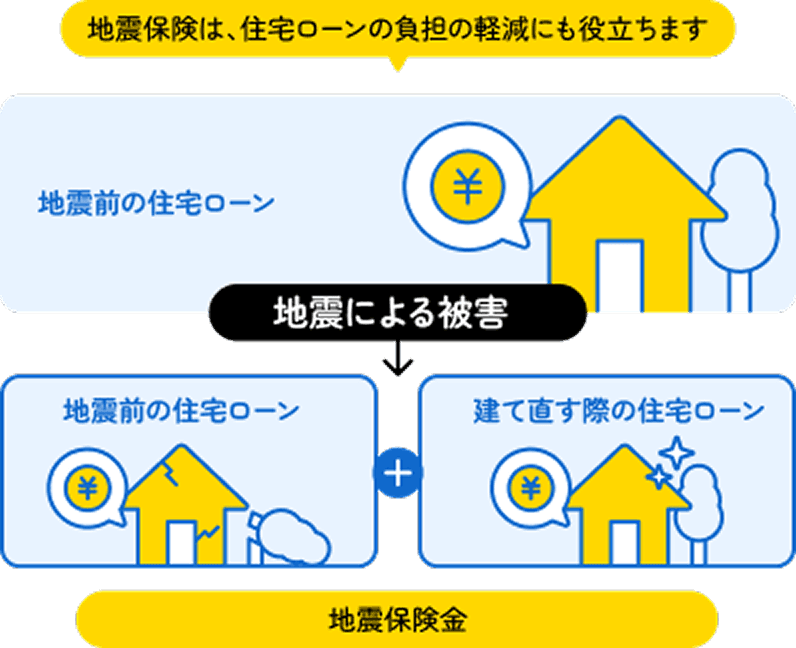
住居のみに使用される建物および併用住宅※が対象です。住宅ローンの利用者は、地震被害による家の建て直し時の二重ローンの負担を軽減するために地震保険が有効です。
※併用住宅…1つの建物に住居部分と店舗や事務所などの部分があるもの -
家財
家財(生活用動産)も対象
地震保険金額は最大で火災保険金額の50%までの設定となるので、「建物の地震保険」だけでは、生活再建の費用として足りないことがあります。
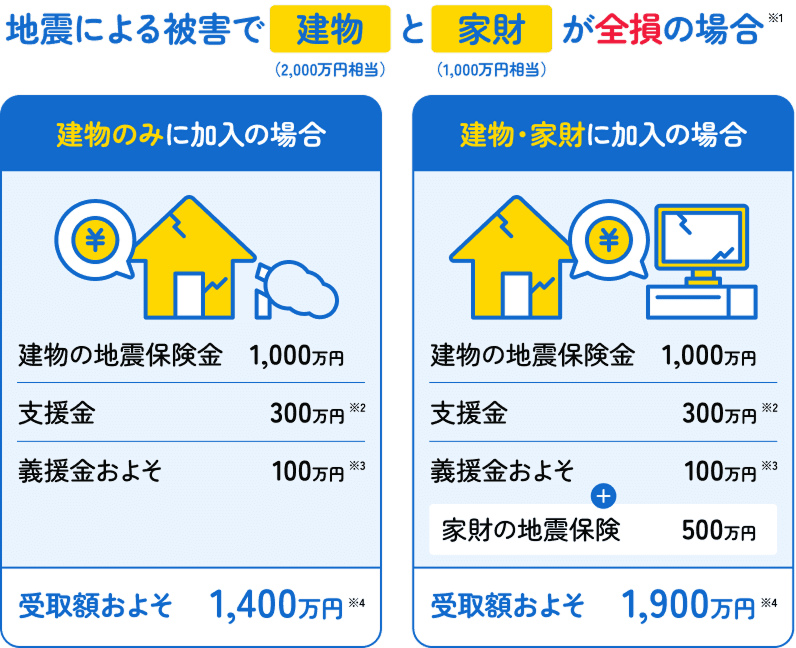
ご注意:家財の地震保険に加入するには、家財の火災保険に加入する必要があります。
- ※1:東日本大震災での地震保険金や支援金、義援金等の受け取り例。建物の火災保険2,000万円(地震保険1,000万円)、家財の火災保険1,000万円(地震保険500万円)に加入していた場合(宮城県在住のケース)。
- ※2:被災者生活再建支援法の支援金:全壊で家屋再建する場合。
- ※3:東日本大震災義援金:宮城県で家屋全損・人的被害なしの場合。
- ※4:地震保険金と、支援金、義援金を合わせた受取額。
地震保険と補償内容
地震保険では、地震、噴火または
これらによる津波を原因とする損害
(火災・損壊・埋没・流失)を補償します。
-
地震
-
噴火
-
津波
地震による火災は、火災保険の対象外
「火災保険に入っているから大丈夫」と思っていませんか?
| 比較項目 | 火災保険 | 地震保険 |
|---|---|---|
| 主な補償原因 | 火災・風災・水災・落雷など | 地震・噴火・津波 |
| 地震による火災 | 補償されない | 補償される |
| 加入方法 | 単独で加入可能 | 火災保険とセットのみ |
| 保険料の決まり方 | 保険会社により異なる | 全社共通(政府と民間での共同運営) |
| 補償金額の上限 | 建物の再調達価額まで | 火災保険金額の50%まで |
損害区分と支払われる保険金
損害の程度に応じて4段階に区分され、
契約金額の5〜100%が支払われます。
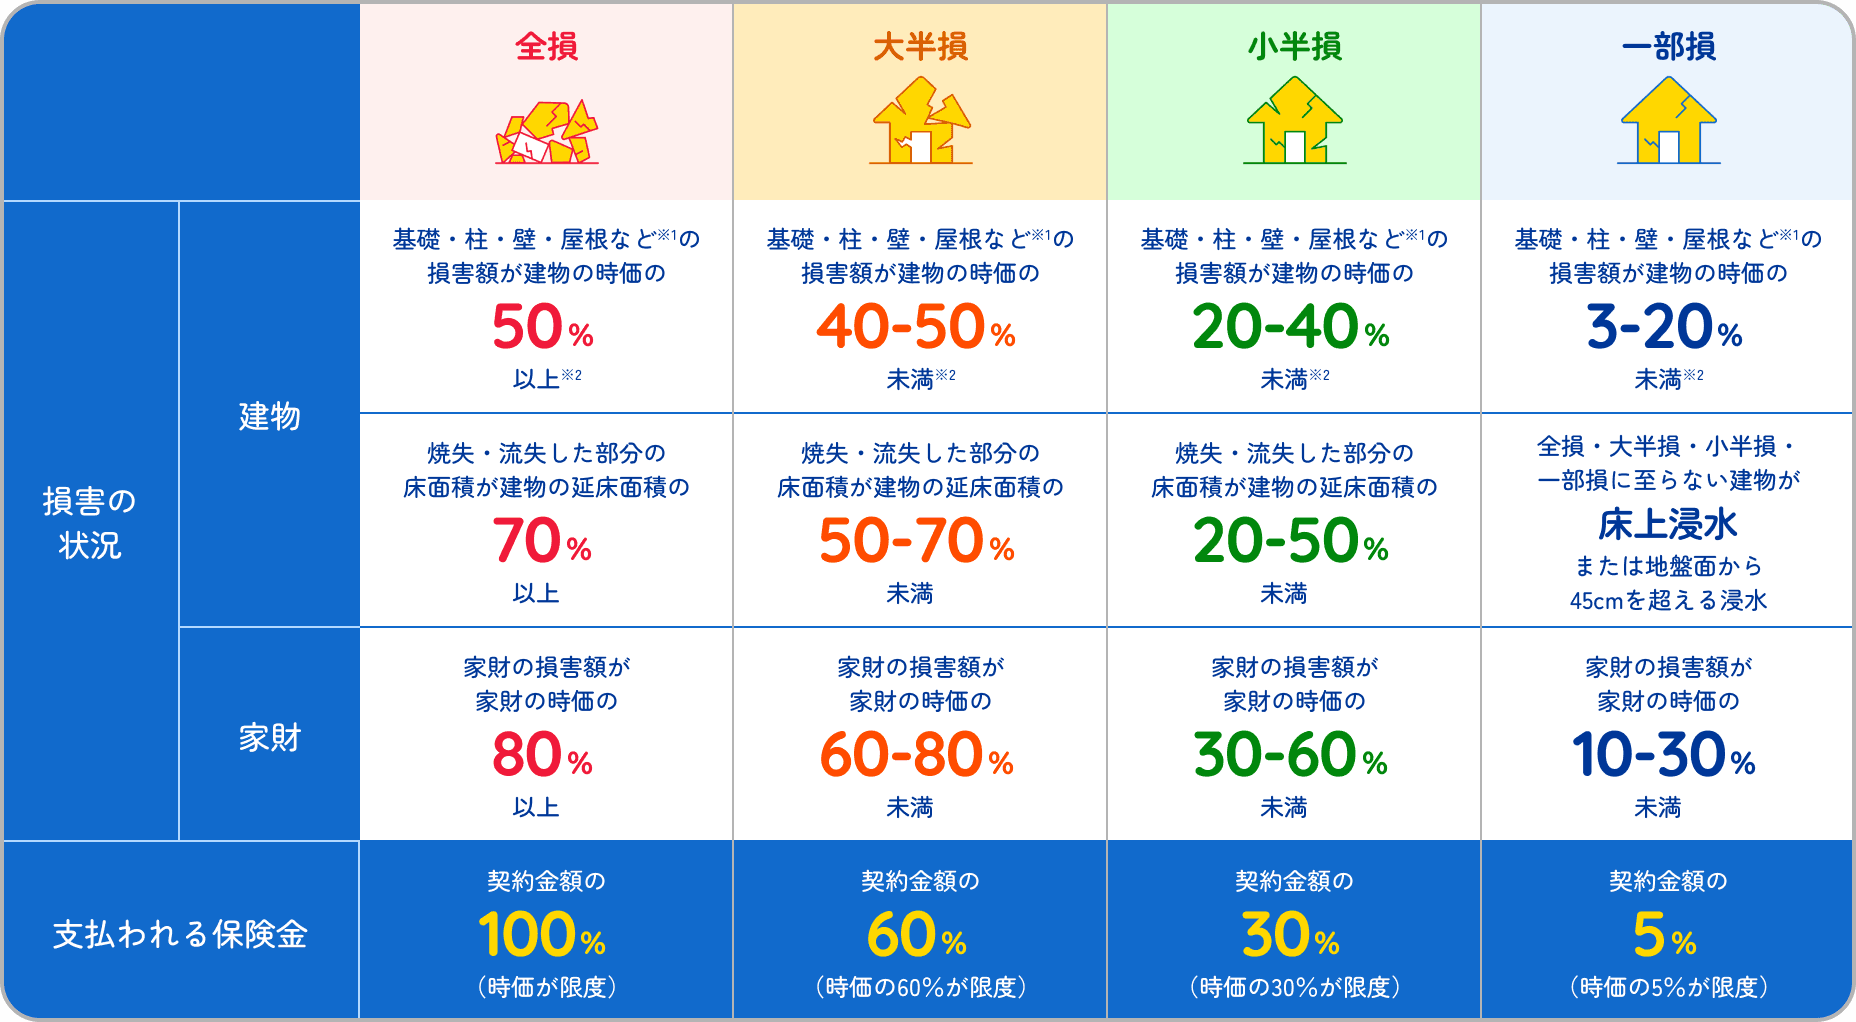
- ※1:基礎・柱・壁・屋根などの主要構造部に着目して損害を調査します。地震保険でいう「主要構造部」とは、建築基準法施行令第1条第3号に掲げる構造耐力上主要な部分をいいます。
- ※2:津波によって建物(「木造建物」「共同住宅を除く鉄骨造建物<鉄骨系プレハブ造建物等の戸建住宅>」)に浸水損害が生じた場合は浸水の深さ、地盤の液状化によって建物(上記と同じ)に損害が生じた場合は傾斜の角度または沈下の深さで「全損」、「大半損」、「小半損」、「一部損」を認定します。詳しくは、お近くの損害保険会社または代理店までお問い合わせください。
- 注1:時価とは、同等のものを新たに建築あるいは購入するのに必要な金額から、使用による消耗分を控除した金額です。
- 注2:損害の状況については、損害保険会社の専門の調査員がお伺いし、判定します。
- 注3:1回の地震による保険金の総支払限度額は12兆円(2026年8月時点)です。この金額は、関東大震災クラスの地震が発生しても支払保険金の総額がこの額を超えることがないように決定されており、適宜見直されています。万一、この額を超える損害が発生したときは保険金が削減されることがあります。
<ご参考>東日本大震災が発生した際にも、削減することなく保険金は支払われております。また、大震災発生時には、政府は復旧・復興に向け、地震保険以外のさまざまな施策も実施しています。 - 注4:地震保険の損害認定結果と自治体の罹災証明書の被害認定は一致しない場合があります。
- 注5:損害の状況が一部損に至らない場合や、門、塀、垣、エレベーター、給排水設備などの付属物のみに損害が生じた場合には保険金は支払われません。
マンションのための地震保険
マンションには、入っておきたい地震保険が「ふたつ」あります。
一般的に、マンション管理組合では、共用部分の修繕に備え、修繕積立金を
積み立てています。
しかし、修繕積立金が十分に積みあがっていないときに地震が起こった場合、
マンション居住者に新たな負担が生じる
可能性があります。
生活再建をスムーズに進めるためには、
「専有部分の地震保険」だけでなく、
「共用部分の地震保険」にも加入することが大切です。
-
共用部分の地震保険
玄関ホール・廊下・外壁など
共用部分が対象東日本大震災で被害を受けたマンションの中には、修繕積立金不足のため住民に共用部分の修繕費用の追加負担を依頼したところ、被害がほとんどなかった階の住民から反対の声が寄せられ、住民間の合意形成ができず、修復が進まない事例がありました。
共用部分の地震保険に加入していれば、地震保険金を修繕費用に充当することが可能です。共用部分の地震保険はマンション管理組合が加入するのが一般的です。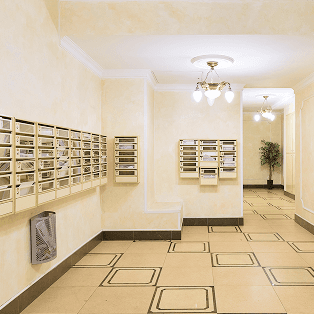
-
専有部分の地震保険
室内・間仕切り壁など
専有部分が対象新築・耐震性が高い建物でも家財は大きな損害を受けます。地震保険金は使い途を問わず、生活再建に使えます。居住者本人が加入することが一般的です。家財も対象です。
・まずお住まいのマンションの共用部分への加入状況を管理組合に確認しましょう。
・修繕積立金だけでは大規模地震の修繕費をカバーできない場合があります。
